방치된 제품을 다시 설계한 디자인 주도 발제
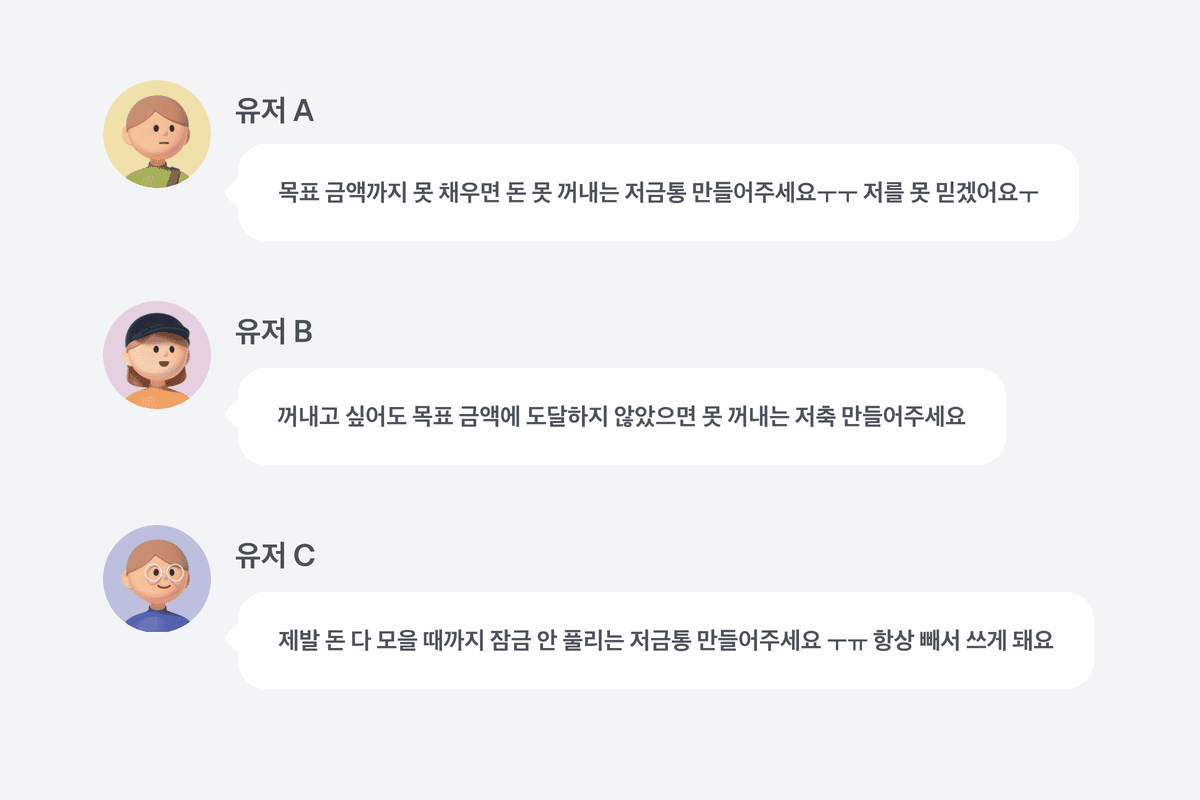
토스뱅크의 단기 수신 상품인 '키워봐요 31일적금'은 일반적인 금융상품 기획 경로와 달리 디자이너들의 문제의식에서 출발했습니다. 토스뱅크 디자인 챕터는 정규 목표(OKR)와 무관하게 사용자 경험 개선을 논의하는 자율 프로젝트 시간 'OOTB(Out of the Box)'를 운영해 왔는데, 당시 디자이너들은 고객이 은행 서비스를 습관적으로 방문하게 만들 장치를 고민했습니다.
디자이너들은 기존 상품인 '키워봐요 적금'에 주목했습니다. 2022년 출시되었던 해당 상품은 캐릭터를 육성하는 개념을 품고 있었으나, 매주 자동이체로 납입이 진행되다 보니 가입 후 사용자가 앱을 열어볼 이유가 없었습니다. 육성 결과 역시 매번 동일해 만기 후 재이용 유인이 낮았습니다. 이에 디자인팀은 마을 돕기나 우주선 수리 등 다양한 게임 콘셉트를 검토한 끝에, 저축 행위 본연의 '불려가기'와 결이 맞는 '캐릭터 키우기'로 방향을 확정하고 상품 재구조화에 착수했습니다.
자동이체 제거와 RPG 메커니즘의 결합
2026년 8월 출시된 '키워봐요 31일적금'은 기존 6개월 만기 구조를 31일로 대폭 단축했습니다. 만 7세 이상 토스뱅크 통장 또는 아이통장 보유자를 대상으로 하며 1인 1계좌만 개설할 수 있습니다. 가장 큰 기능적 변화는 자동이체 기능을 완전히 제외했다는 점입니다. 사용자는 매일 앱에 직접 접속해 1원 이상 최대 5,000원까지 수동으로 저축해야만 미션을 달성할 수 있습니다.
서비스에는 롤플레잉 게임(RPG)의 '일일 퀘스트'와 '멀티엔딩' 구조가 결합되었습니다. 매일 저축 시 캐릭터와 대화를 나누며 스탯(힘, 매력, 지혜)을 선택하고, 31일간 누적된 선택지에 따라 다람쥐 캐릭터가 다양한 최종 모습으로 진화합니다. 만기 후에도 아직 보지 못한 엔딩을 확인하기 위해 재가입을 유도하는 게임식 반복 플레이 방식을 금융 앱 환경에 적용한 셈입니다.
‘연 10%’ 표기와 금융사 비용 통제의 현실
마케팅 측면에서 이 상품은 기본금리 연 1.0%에 누적 저금 일수 달성에 따라 우대금리를 얹어 '최고 연 10.0%(세전)'라는 파격적인 숫자를 전면에 내세웠습니다. 3일 성공 시 연 3.0%, 7일 연 4.0%, 14일 연 6.0%, 21일 연 8.0%, 31일 완주 시 최고 연 10.0%가 적용되는 계단식 우대 구조입니다.
하지만 실무 관점에서 이 수치는 극단적인 비용 통제 전략의 결과물입니다. 만기가 31일에 불과하고 일 납입 한도가 5,000원으로 묶여 있어 만기 시점 누적 납입원금은 최대 15만 5,000원에 그칩니다. 여기에 매일 소액이 입금되는 일할 계산 방식을 적용하면, 31일을 하루도 빠짐없이 채워도 고객이 실제로 받는 세전 이자는 약 679원, 세후(이자소득세 15.4% 차감)로는 약 574원에 불과합니다. 디자이너와 프로덕트 오너(PO)가 정액 리워드(예: 1,000원 캐시백) 대비 1인당 소요되는 은행 측 이자 비용을 대폭 낮추면서도 마케팅 체감 효과를 극대화하도록 금리 구조를 설계했음을 명확히 보여줍니다.
수신 잔액보다 MAU 견인에 집중된 퍼널 전략
이 상품이 사내에서 승인될 수 있었던 배경에는 데이터 애널리스트(DA)와 함께 발굴한 전환 퍼널 전략이 있었습니다. 당시 토스뱅크 내부 데이터상 수시입출금 통장만 보유하고 예적금 상품은 이용하지 않는 고객 비중이 상당했습니다. 디자인팀은 단기·소액 적금을 통해 초기 가입 문턱을 낮추면 예적금 미경험자를 자연스럽게 수신 금융 고객으로 전환할 수 있다고 조직을 설득했습니다.
그러나 금융사 수익 모델 측면에서 본질적인 한계도 뚜렷합니다. 1인당 예치 한도가 15만 5,000원에 머물고 만기 자동연장도 지원되지 않으므로, 은행의 핵심 자산인 대규모 장기 예수금을 확보하는 데는 구조적 기여도가 미미합니다. 결국 이 상품은 수신 잔액 증대 목적이라기보다는 매일 특정 시간대에 앱을 실행하도록 유도해 월간 활성 이용자 수(MAU)를 방어하고, 여타 금융 서비스로의 교차 판매를 유도하는 마케팅형 온보딩 프로덕트 성격이 짙습니다.
성과 지표 해석의 불일치와 실무적 시사점
사내 아티클과 대외 공식 발표 지표 간의 집계 차이도 면밀히 살펴볼 필요가 있습니다. 토스테크 글에서는 '가입자의 절반이 3주 이상 저금하고, 5명 중 1명(20%)이 31일을 완주했다'고 서술했으나, 출시 첫 달 직후 토스뱅크 공식 보도자료에서는 '전체 고객의 67%가 3주 이상 성공(연 8% 이상 적용)했고, 3명 중 1명(약 33%)이 만기를 완주했다'고 발표했습니다. 두 수치 간의 간극은 글 작성 시점의 특정 코호트 표본과 누적 집계 모수 차이에서 기인한 것으로 보이나, 구체적인 산출 기준은 외부에 명시되지 않았습니다.
프로덕트 실무자에게 주는 시사점은 분명합니다. 디자이너가 단순히 화면을 꾸미는 역할에 머무르지 않고 비즈니스 논리와 비용 구조를 역제안해 실제 상품화까지 이끌어냈다는 점은 긍정적입니다. 다만 게이미피케이션이 결합된 금융상품을 기획할 때는 고금리 표기 뒤에 가려진 실질 보상 한계와 지속 가능한 잔액 락인(Lock-in) 방안을 균형 있게 검토해야 합니다.
출처
토스테크의 원출처와 본문에 표시한 참고자료를 바탕으로 한국어로 재구성했습니다. ‘ARCH.B 분석’은 자료를 읽고 덧붙인 편집 해석입니다.
디자이너의 아이디어가 금융상품이 되기까지 (새 창)